La misma información tiene dos nombres
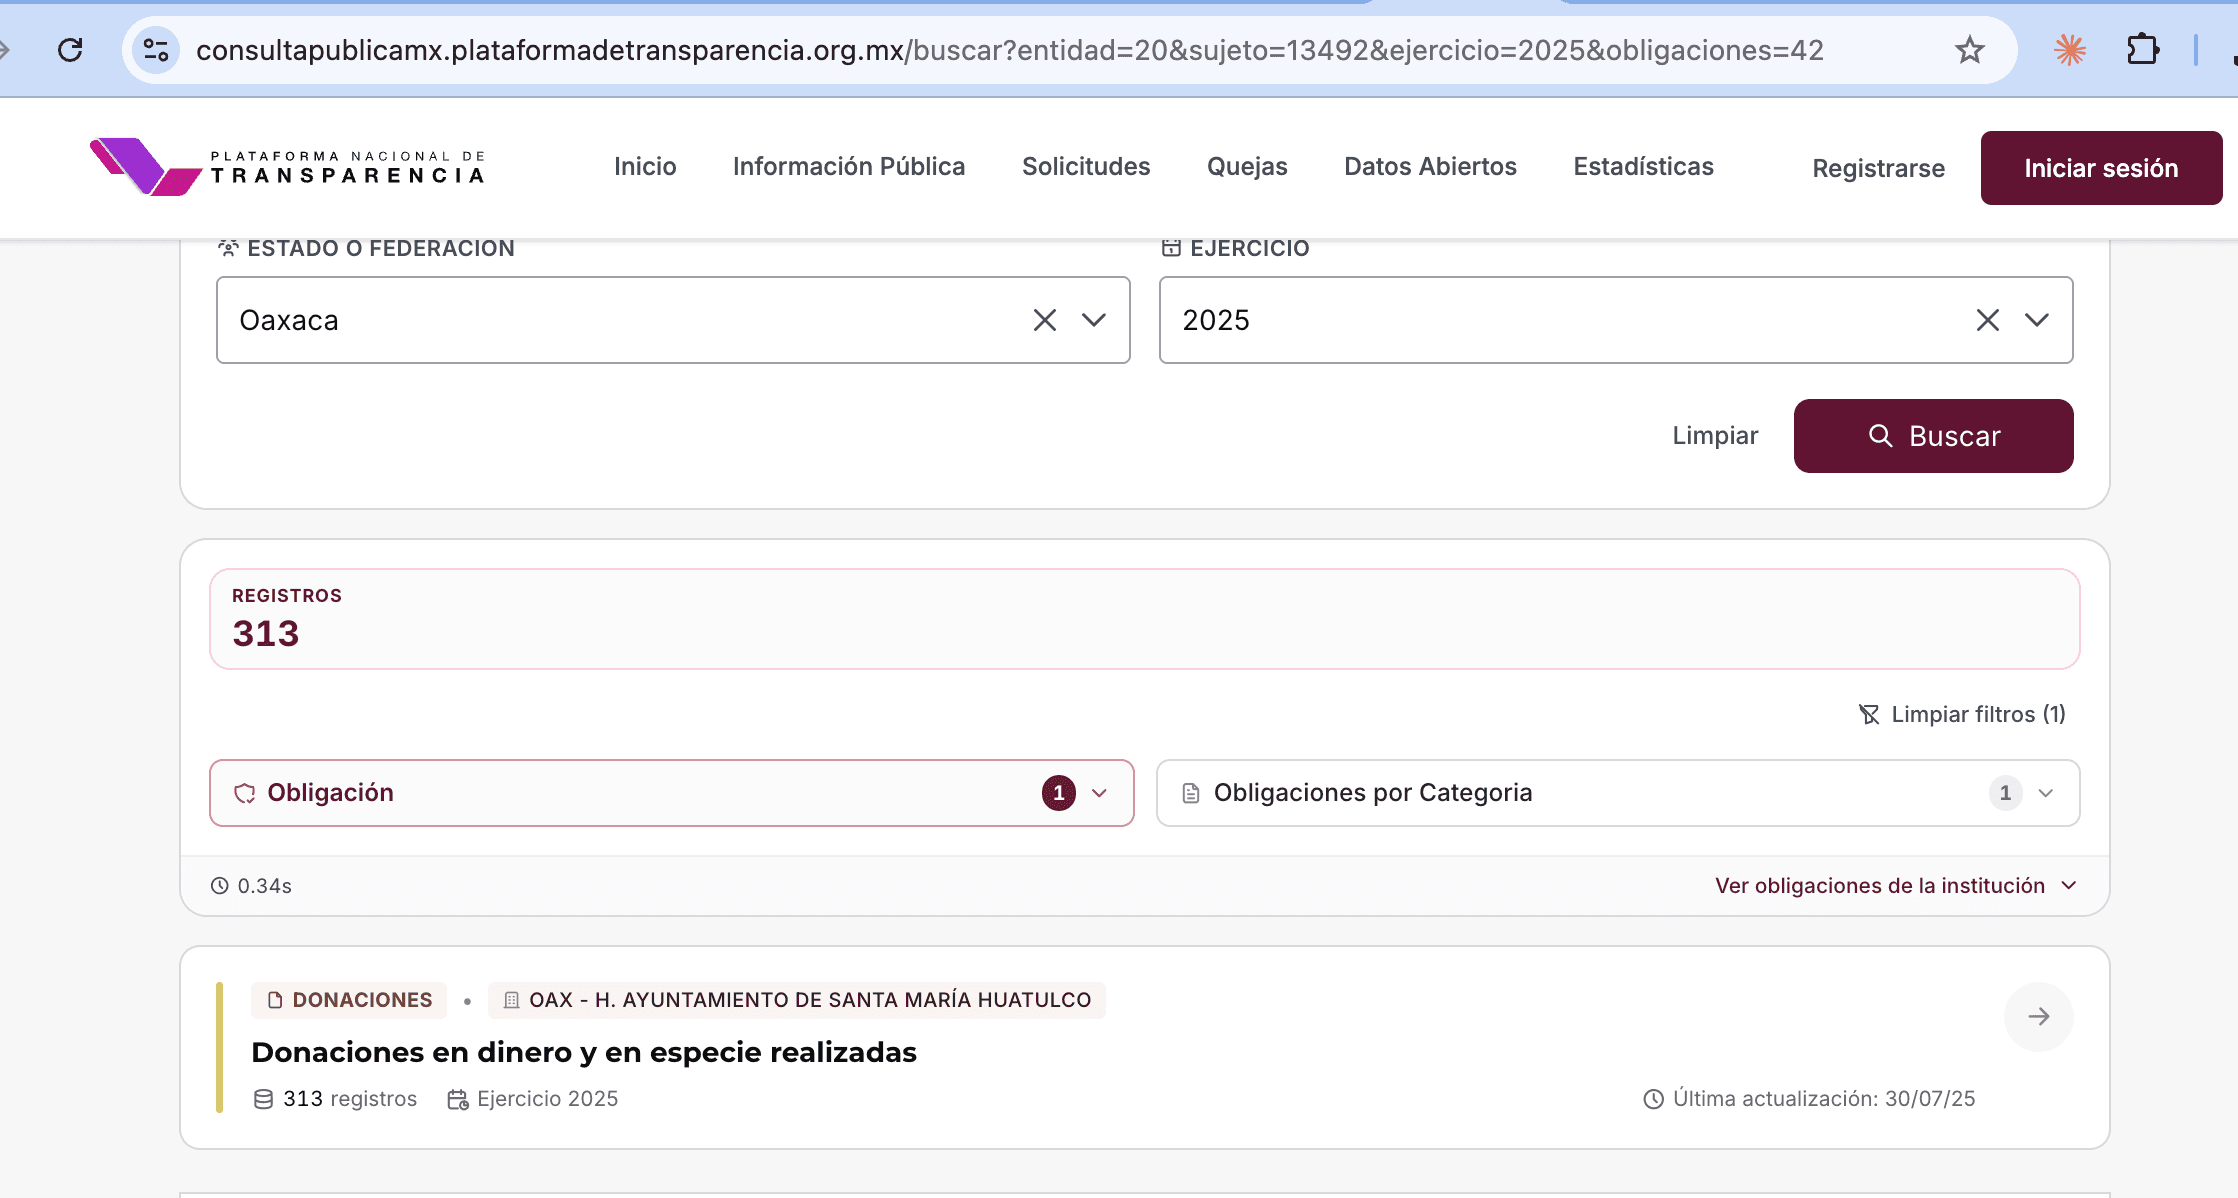
El Ayuntamiento de Santa María Huatulco publicó en la Plataforma Nacional de Transparencia 471 registros por $3,810,764.11 dentro de la obligación denominada “Donaciones en dinero y en especie realizadas”. Sin embargo, cuando una solicitud pidió las reglas aplicables a esas operaciones, la Tesorería municipal respondió que no había otorgado donación alguna durante la administración 2025–2027.
Después de que esa respuesta fue impugnada, la explicación cambió. Tesorería reconoció el universo de registros y el monto señalado por la parte recurrente, pero sostuvo que las operaciones no eran donativos: eran ayudas sociales. Según el informe remitido al órgano garante, la denominación utilizada por la plataforma no determina por sí sola la naturaleza jurídica, contable o presupuestaria del gasto.
La distinción puede ser válida. El problema es que los documentos entregados no muestran la comprobación necesaria para aplicarla a estas 471 operaciones.
Qué se solicitó
El folio 1641349226000034 pidió copia digital del lineamiento, reglamento o manual vigente que regulara el otorgamiento de donaciones. La solicitud especificó cuatro elementos:
- quién podía solicitar una donación y qué requisitos debía acreditar;
- qué servidor público o área podía autorizarla y bajo qué criterio;
- qué documentos debían integrar cada expediente; y
- si existía un monto máximo por beneficiario, operación o ejercicio fiscal.
La petición identificó a Tesorería Municipal como el área responsable que aparecía en el padrón público y proporcionó el folio de consulta 59639.
La primera respuesta: no hubo donaciones
El 15 de agosto de 2026, la Unidad de Transparencia entregó la contestación de Tesorería. El área informó que no localizó un lineamiento, reglamento o manual específico vigente. También afirmó que, durante la administración municipal 2025–2027, no había “realizado ni otorgado donación alguna” y que, por ello, no se habían generado solicitudes de beneficiarios, dictámenes, contratos, actas de entrega-recepción u otros expedientes de esa naturaleza.
Esa segunda afirmación fue la que entró en conflicto con la información publicada por el propio Ayuntamiento.
Lo que muestran los archivos descargados
Para este análisis se revisaron directamente los dos archivos CSV descargados de la consulta pública. Los nombres de personas beneficiarias no se reproducen ni se ofrecen como descarga.
| Ejercicio | Registros | Clasificación publicada | Monto |
|---|---|---|---|
| 2025 | 313 | 313 “Donaciones en dinero” | $1,510,862.00 |
| 2026, enero–marzo | 158 | 127 “Donaciones en especie” y 31 “Donaciones en dinero” | $2,299,902.11 |
| Total | 471 | — | $3,810,764.11 |
En ambos archivos, los 471 registros señalan a Tesorería Municipal como el área que genera, posee, publica y actualiza la información.
El archivo de 2025
Los 313 registros de 2025 tienen una mediana de $3,000 y un monto máximo de $82,500. De acuerdo con el campo de destino, 162 fueron clasificados en salud, 118 en “otras” actividades y 33 en actividades educativas.
La concentración de montos es relativamente baja: cuatro registros de $50,000 o más suman $273,500, equivalentes al 18.1% del total de ese archivo.
En 311 de las 313 filas aparece exactamente el mismo enlace, dirigido a un solo PDF. El propio expediente identifica ese documento como “Montos pagados por ayudas y subsidios”. Dos registros no contienen hipervínculo. Esto respalda la explicación de que el gasto pudo registrarse administrativamente como ayuda o subsidio, pero no sustituye los documentos fuente de cada operación.
El CSV contiene además tres filas idénticas en todos sus campos. Con la información disponible no puede determinarse si corresponden a pagos distintos capturados de la misma forma o a duplicaciones de publicación.
El archivo de 2026
Los 158 registros de enero a marzo de 2026 suman $2,299,902.11. La mediana es de $4,060 y el monto máximo alcanza $288,000.
Nueve operaciones de $50,000 o más concentran $1,157,627.51, poco más de la mitad del monto publicado para esos tres meses. Por destino, 107 registros aparecen como beneficencia, 18 como “otras” actividades, 16 como educativas, nueve como salud y ocho como culturales.
El archivo presenta una inconsistencia adicional: 127 filas están clasificadas como “Donaciones en especie”, pero las 158 describen el bien donado con la palabra “TRANSFERENCIA” y todas tienen un monto monetario. El CSV no aporta información suficiente para saber qué bien se entregó en los casos clasificados como especie.
Los 158 registros enlazan a una misma carpeta de Google Drive en el campo destinado al “contrato de donación”. El enlace común no permite identificar, desde el CSV por sí solo, qué contrato, solicitud, autorización o comprobante corresponde a cada fila. Además, el campo destinado a indicar si la persona beneficiaria es física o moral está vacío en los 158 registros.
Beneficiarios repetidos y montos concentrados
El padrón contiene 434 nombres tal como fueron capturados. Después de normalizar únicamente mayúsculas, acentos y signos quedan 420 identidades nominales aparentes; 40 de ellas aparecen más de una vez y reúnen 91 registros por $1,036,398.74, equivalentes al 27.2% del monto analizado.
La cifra debe leerse con cautela. Los archivos no incluyen un identificador único por beneficiario y un mismo nombre puede estar capturado con errores o variantes. Por eso, el conteo no demuestra por sí solo que se trate siempre de la misma persona u organización. Sí permite localizar casos que requieren una revisión documental.
| Nombre público o referencia territorial | Registros relacionados | Monto | Lo que informa el CSV |
|---|---|---|---|
| Asociación de Hoteles y Moteles de Bahías de Huatulco, incluidas dos variantes ortográficas | 5 | $568,000.00 | Un pago de 2025 identifica promoción turística; cuatro registros de 2026 sólo dicen “TRANSFERENCIA” |
| Registros denominados “Colonia Pescadores” y “Colonia Los Pescadores” | 6 | $158,018.76 | Beneficencia; transferencias clasificadas como donaciones en especie |
| Registros que mencionan Bajos de Coyula | 2 | $211,811.00 | Uno está a nombre de la localidad y otro de la Agencia Municipal; tienen destinos distintos |
Estos ejemplos no constituyen un ranking definitivo de colonias. El padrón no contiene un campo territorial homogéneo, no identifica la población atendida y no permite saber si los apoyos registrados a nombre de personas corresponden a habitantes de esas u otras localidades. Comparar equidad territorial exige el padrón completo de solicitantes, aprobados y rechazados, además de criterios de necesidad y cobertura.
La Asociación de Hoteles: $568,000 en cinco registros
La Asociación de Hoteles y Moteles de Bahías de Huatulco es el caso de mayor monto acumulado que puede identificarse como organización en los dos archivos. Las cinco filas —capturadas con dos errores ortográficos distintos— representan el 14.9% de los $3.81 millones revisados.
En 2025 recibió $70,000 como donación en dinero. Ese registro sí expresa un motivo: asistir a los eventos Travel & Adventure Show de Chicago, Los Ángeles y Dallas para promover el destino. En 2026 aparecen otros $498,000: $30,000 en enero, clasificados como donación en especie, y tres transferencias en febrero por $105,000, $75,000 y $288,000, clasificadas como donaciones en dinero. Las cuatro operaciones de 2026 fueron destinadas a actividades culturales, pero el campo descriptivo sólo dice “TRANSFERENCIA”.
La página de la propia asociación identifica a Pavel Copka Flores como su presidente. El Ayuntamiento informó que la nueva mesa directiva encabezada por Copka tomó protesta en enero de 2026.
El padrón registra además, de manera separada, una transferencia de $40,000 a nombre de Pavel Otilio Copka Flores en marzo de 2026. La operación está marcada como donación en especie, con destino “Otras”, y su única descripción es “TRANSFERENCIA”. El registro no dice si la recibió a título personal, como representante de alguna organización o para qué actividad concreta. Por ello, ese monto no se suma a los $568,000 de la asociación.
La coincidencia temporal y la posición pública de Copka en una organización empresarial no prueban una irregularidad. Sí justifican solicitar el expediente completo, el interés público perseguido y la explicación de por qué esos pagos se consideran ayudas sociales. Una coincidencia de apellidos tampoco basta para afirmar un parentesco o conflicto de interés; esta nota no presenta esa versión como un hecho sin una fuente documental independiente.
La segunda explicación: eran ayudas sociales
Durante el recurso de revisión, Tesorería sostuvo que una etiqueta de la Plataforma Nacional de Transparencia no reemplaza la clasificación contable y presupuestaria de una operación. Explicó que las ayudas sociales se registran en partidas del capítulo 4000 y que los donativos corresponden a una categoría distinta.
El informe enumera los elementos que, según la propia Tesorería, tendrían que revisarse para determinar la naturaleza real de cada operación:
- partida presupuestaria;
- concepto del gasto;
- beneficiario;
- póliza contable;
- comprobante fiscal o documento soporte;
- autorización; y
- documentación que sustente la entrega.
Sin embargo, el informe no presenta esa confrontación para los 471 registros. Reconoce las cantidades señaladas por la parte recurrente, pero argumenta que no bastan para demostrar que los $3.81 millones fueron ejercidos como donativos.
Las búsquedas posteriores no resolvieron la clasificación
Tras la admisión del recurso, la Unidad de Transparencia envió la solicitud a Tesorería, Dirección de Egresos, Desarrollo Social, Secretaría Municipal, Presidencia Municipal, Unidad Jurídica y Dirección de Gobernación. Las áreas reportaron no haber encontrado un lineamiento, reglamento o manual específico para donaciones.
El Comité de Transparencia confirmó después la inexistencia de ese instrumento normativo. Esa determinación responde a una parte del caso: el Ayuntamiento afirma que no cuenta con un reglamento específicamente dedicado a donaciones.
Pero las búsquedas documentadas se concentraron en localizar ese instrumento. No explican registro por registro por qué las operaciones publicadas como donaciones corresponden en realidad a ayudas sociales, ni identifican las reglas, criterios y expedientes aplicados para otorgar esas ayudas.
Qué permanece sin aclarar
La información disponible no permite afirmar que los $3.81 millones sean jurídica o presupuestariamente donativos. Tampoco permite aceptar, sin los documentos contables, que las 471 operaciones sean ayudas sociales.
Quedan pendientes preguntas verificables:
- ¿En qué partidas y pólizas se registró cada operación?
- ¿Qué reglas, programas o criterios sustentaron las ayudas sociales?
- ¿Quién podía solicitarlas y cómo se difundió esa posibilidad entre la población?
- ¿Cuántas solicitudes se recibieron, cuántas fueron aprobadas y cuántas rechazadas?
- ¿Qué autoridad autorizó cada entrega?
- ¿Qué solicitudes, dictámenes y comprobantes integran los expedientes?
- ¿Por qué 127 transferencias monetizadas fueron publicadas como donaciones en especie?
- ¿Qué área decidió usar la categoría de donaciones y validó su publicación?
- ¿El Ayuntamiento corregirá la Plataforma si considera que la clasificación es equivocada?
- En el caso de organizaciones privadas, ¿qué beneficio social concreto se acreditó y qué mecanismo evitó decisiones discrecionales?
- En la transferencia individual a Pavel Copka, ¿cuál fue el concepto, quién la autorizó y existió alguna declaración o excusa por posible conflicto de interés?
Opinión editorial
Cambiar el nombre del gasto no resuelve la pregunta central: ¿quién puede pedir una ayuda social al Ayuntamiento de Huatulco, con qué requisitos y bajo qué criterio se decide? Si las operaciones fueron ayudas sociales, el Ayuntamiento debe poder demostrarlo con las reglas, partidas, pólizas, autorizaciones y expedientes que él mismo considera determinantes.
La explicación presentada durante el recurso es más amplia que la respuesta inicial, pero sigue descansando en una conclusión general. No entrega la ruta documental que conecta los 471 registros con la categoría de ayudas sociales.
Los datos hacen más urgente esa explicación. Una asociación que representa a empresas hoteleras concentra $568,000; algunas colonias aparecen varias veces; y existen transferencias de montos elevados cuyo propósito no pasa de una palabra genérica. Esto no permite concluir favoritismo, pero tampoco permite evaluar si hubo igualdad de acceso, necesidad acreditada o beneficio social.
Llamar “ayuda social” a un gasto no lo vuelve automáticamente social. Cuando el beneficiario es una organización empresarial o una persona con una posición visible en el sector turístico, la autoridad debe explicar el programa, la finalidad pública, la forma de selección y los controles aplicados. La transparencia no consiste sólo en publicar nombres y cantidades: debe permitir reconstruir por qué se eligió a cada beneficiario y qué resultado produjo el dinero público.
La Plataforma Nacional de Transparencia no es un espacio informal: la información publicada debe ser congruente y verificable. Si los registros fueron etiquetados incorrectamente, existe un problema de calidad de datos que debe corregirse. Si la etiqueta era correcta, la afirmación inicial de que no hubo donaciones requiere una explicación distinta. En cualquiera de los dos escenarios, el expediente aún no ofrece una respuesta completa.
Fuentes revisadas
buscador_solicitudes_59639_parte1.csv— 313 registros del ejercicio 2025.buscador_contenido_59639_parte1.csv— 158 registros de enero a marzo de 2026.OFICIO RESPUESTA MSMHUTRFH1782026 SI 1641349226000034.pdf— respuesta inicial de la Unidad de Transparencia y Tesorería Municipal.INFORME Y SOLICITUD DE AUDIENCIA CONCILIATORIA.-comprimido.pdf— informe, anexos y declaratoria del Comité de Transparencia durante el recurso de revisión HUATU2621561.- Mesa directiva de la Asociación de Hoteles y Moteles de Bahías de Huatulco — identifica a Pavel Copka Flores como presidente.
- Anuncio municipal del relevo de la Asociación de Hoteles y Moteles, 16 de enero de 2026 — confirma el inicio de la mesa directiva encabezada por Copka.
Los archivos CSV no se publican como descarga porque contienen nombres de personas beneficiarias. Los cálculos de esta nota se realizaron sobre los datos originales y se presentan únicamente de forma agregada.